2026.10.2
Value Created vs. Value Captured : The Current State of AI Economics
- Dai Watanabe
- Managing Partner
シリコンバレー在住で日米のスタートアップ環境に精通した、デライト・ベンチャーズ マネージングパートナー 渡辺大が、スタートアップ及び、テクノロジー領域をめぐる世界の動向について、独自の視点で論じる本コラム。今回は、世界の注目が集まるAI領域への投資の現在地を深掘りします。2026年9月には、米アンソロピックCEOのダリオ・アモデイが、「強力なAIは人類存亡のリスクとなる」とし、AI開発の減速を提唱するなど、私たちは今、人類の未来のためにAIとどう向き合うかを問われています。この領域について、AIが生み出す創造価値(Value Created)と、企業が利益として受け取る捕捉価値(Value Captured)という概念を用いて、投資の観点から論じます。
はじめに
AIが仕事や生活に与える影響は、多くの人が実感しているだろう。しかしその実感は、企業の決算にはほとんど現れていない。一方、AIへの設備投資は前例のない規模に達し、加速している。この巨額投資が前提とする収益化は、現時点でどのように裏付けられているのか。AI投資のエコノミクスの現在地を、順を追ってまとめてみたい。
1. AI投資規模
AIが仕事や生活に与える影響は、多くの人が実感しているだろう。しかしその実感は、企業の決算にはほとんど現れていない。一方、AIへの設備投資は前例のない規模に達し、加速している。この巨額投資が前提とする収益化は、現時点でどのように裏付けられているのか。AI投資のエコノミクスの現在地を、順を追ってまとめてみたい。
まずは投資の規模について整理する。
AI設備投資はつい半年前と比較しても2割程度増えるほどの加速ぶりで、年間8,700億ドル(約134兆円)。米国の国防予算総額に匹敵する規模に達し、いまも増え続けている。米国GDPの約3%、日本のGDP比では約22%に相当する。
そのうちのほとんどがハイパースケーラー(注1)による投資、年間7,500億ドルだ。昨年までは、ハイパースケーラーによるAIの設備投資は、各社が事業で生み出す営業キャッシュフローの範囲内で行われていた。しかし今年に入ってからはほぼ全社で、設備投資支出(Capex)が営業キャッシュフローと同水準、またはそれを超える規模になっている。以下は、ハイパースケーラーの直近決算を元に、営業キャッシュフローとCapexの関係をまとめたものだ。(対象期間が四半期だったり通年だったり異なるのは、各社の決算発表の癖によるもの。Capex/営業CFに注目してほしい)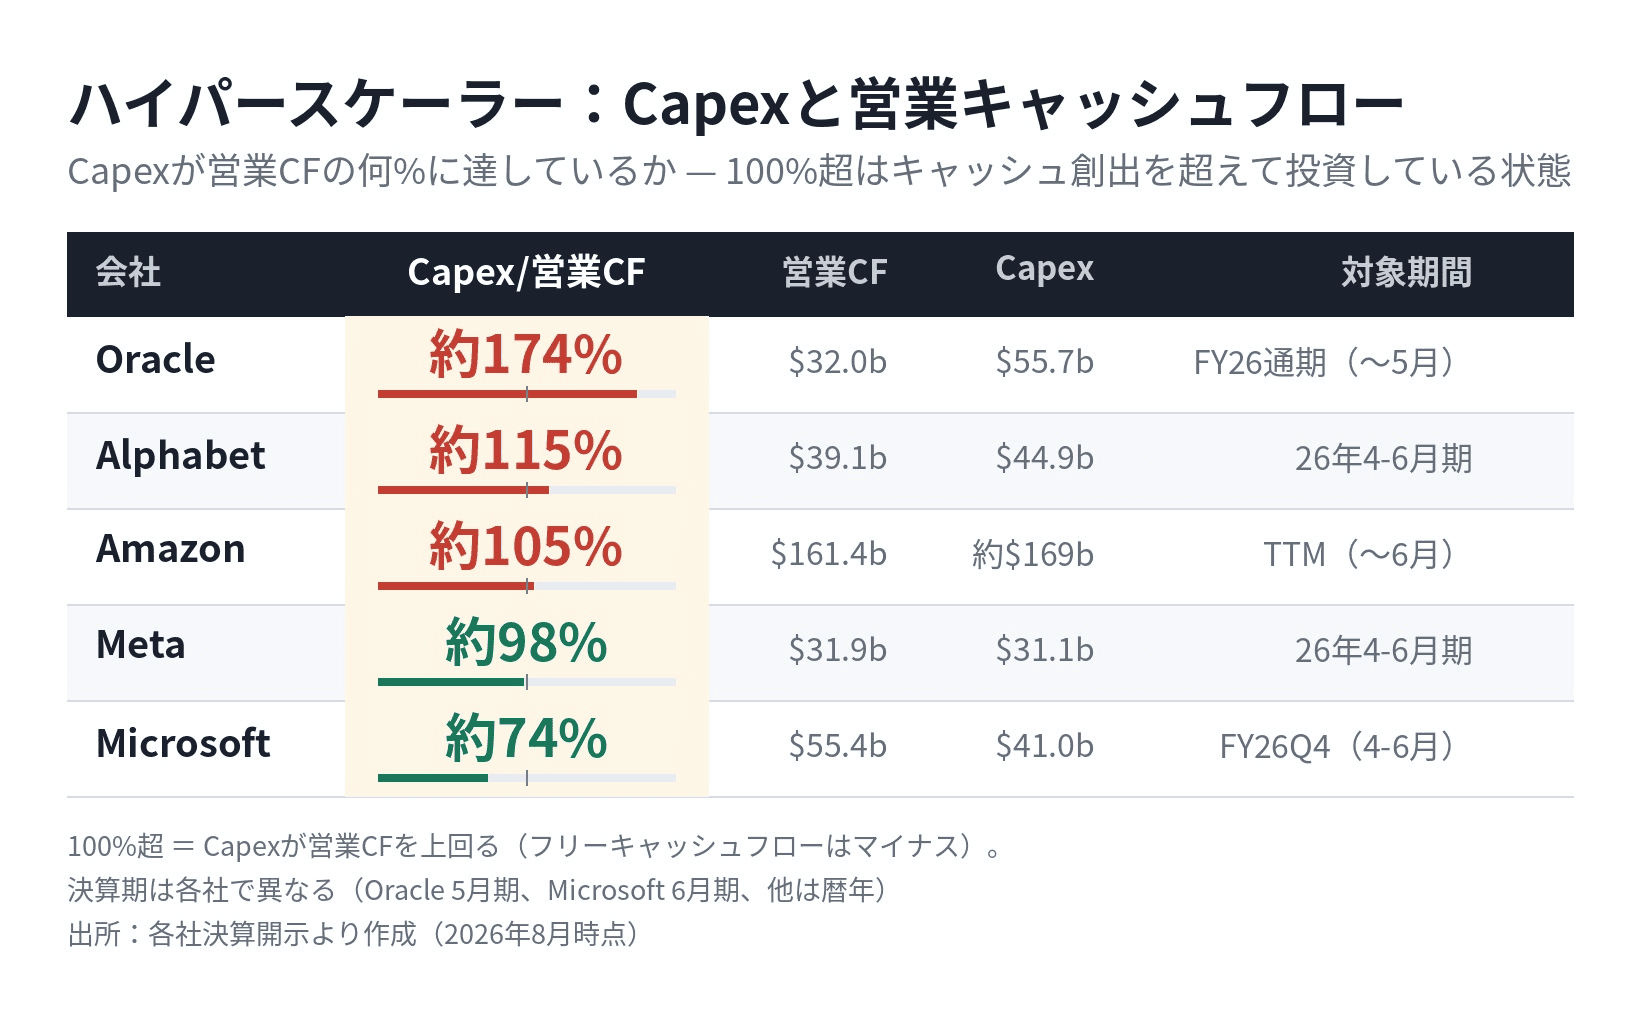
上から4社は、投資規模がその事業からの儲けを超えているか、超えつつある状態で、リースや社債などの有利子負債で調達することで、足りない投資資金を補っている。営業キャッシュフローに余裕を残しているのはMicrosoftのみだ。
Alphabetは、約20年ぶりとなる史上最大規模(約850億ドル、うち約500億ドルを6月に実行済み)の増資も行なったことで話題になった。
Oracleは他社に比べて「借りすぎ」と厳しめの評価を受けている。しかし他社の株価やデット格付けを見る限り、Wall StreetはAIがもたらす将来の収益について大きな期待を抱いていることが窺える。
現時点において、その収益性についてどのような絵が描けるだろうか。
まず、コンセプトとして、創造価値(Value Created)と捕捉価値(Value Captured)をそれぞれ考察する。前者は、イノベーションが世の中に生み出す価値で、生産性の向上や消費者の利便性などを金額換算したものだ。正確な測定が難しいので推測が必要になる。後者は、イノベーションの担い手がその対価として受け取る価値だ。これは、企業の利益となって現れるので比較的測定しやすい。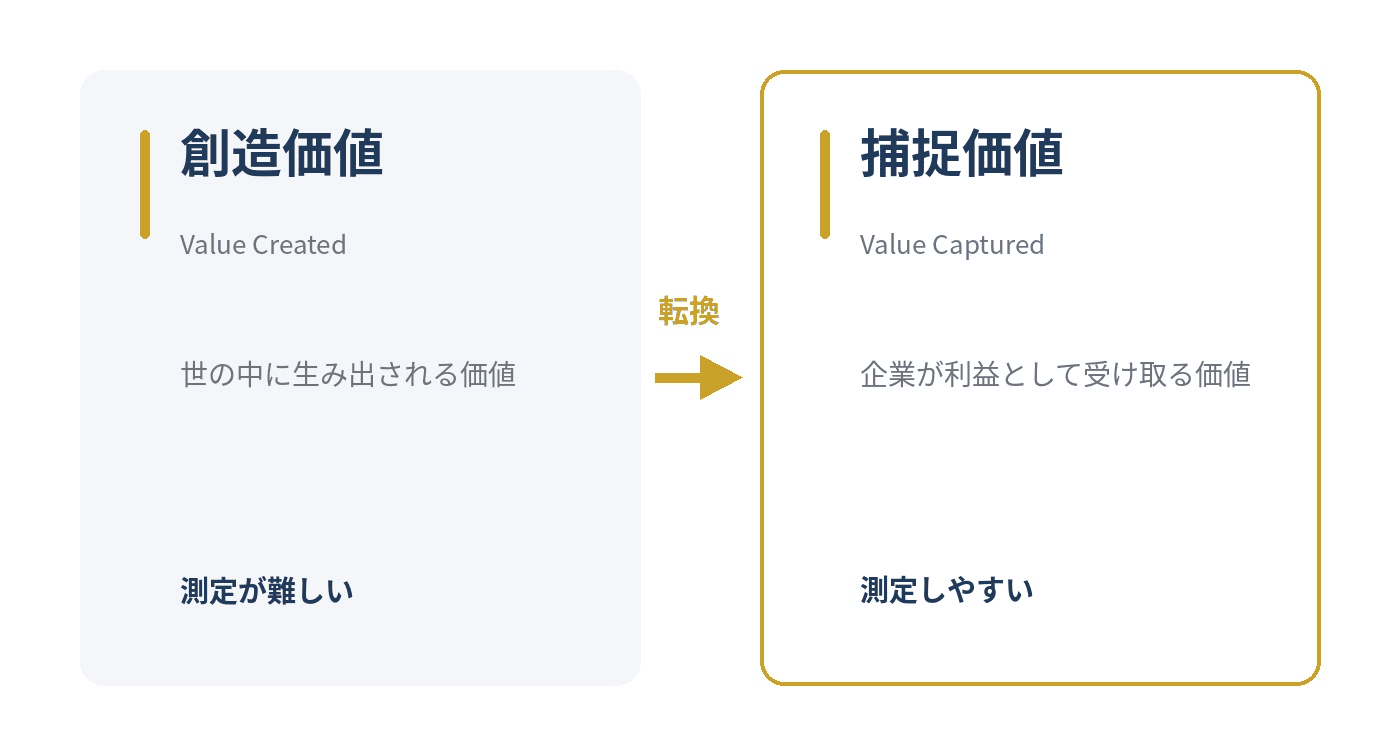
先に述べた年間設備投資額の行き先は、データセンターやチップなどの設備を積み上げて将来的に価値を生み出していくアセット(つまりストック)であるのに対して、ここで比べる二つの「価値」はいずれも年間に生み出されるもの(フロー)である点は留意したい。
2. 創造価値(Value Created)
まずAIが生み出す価値は、下のチャートのように年間4,000億ドルから7,000億ドルくらいだと試算できる。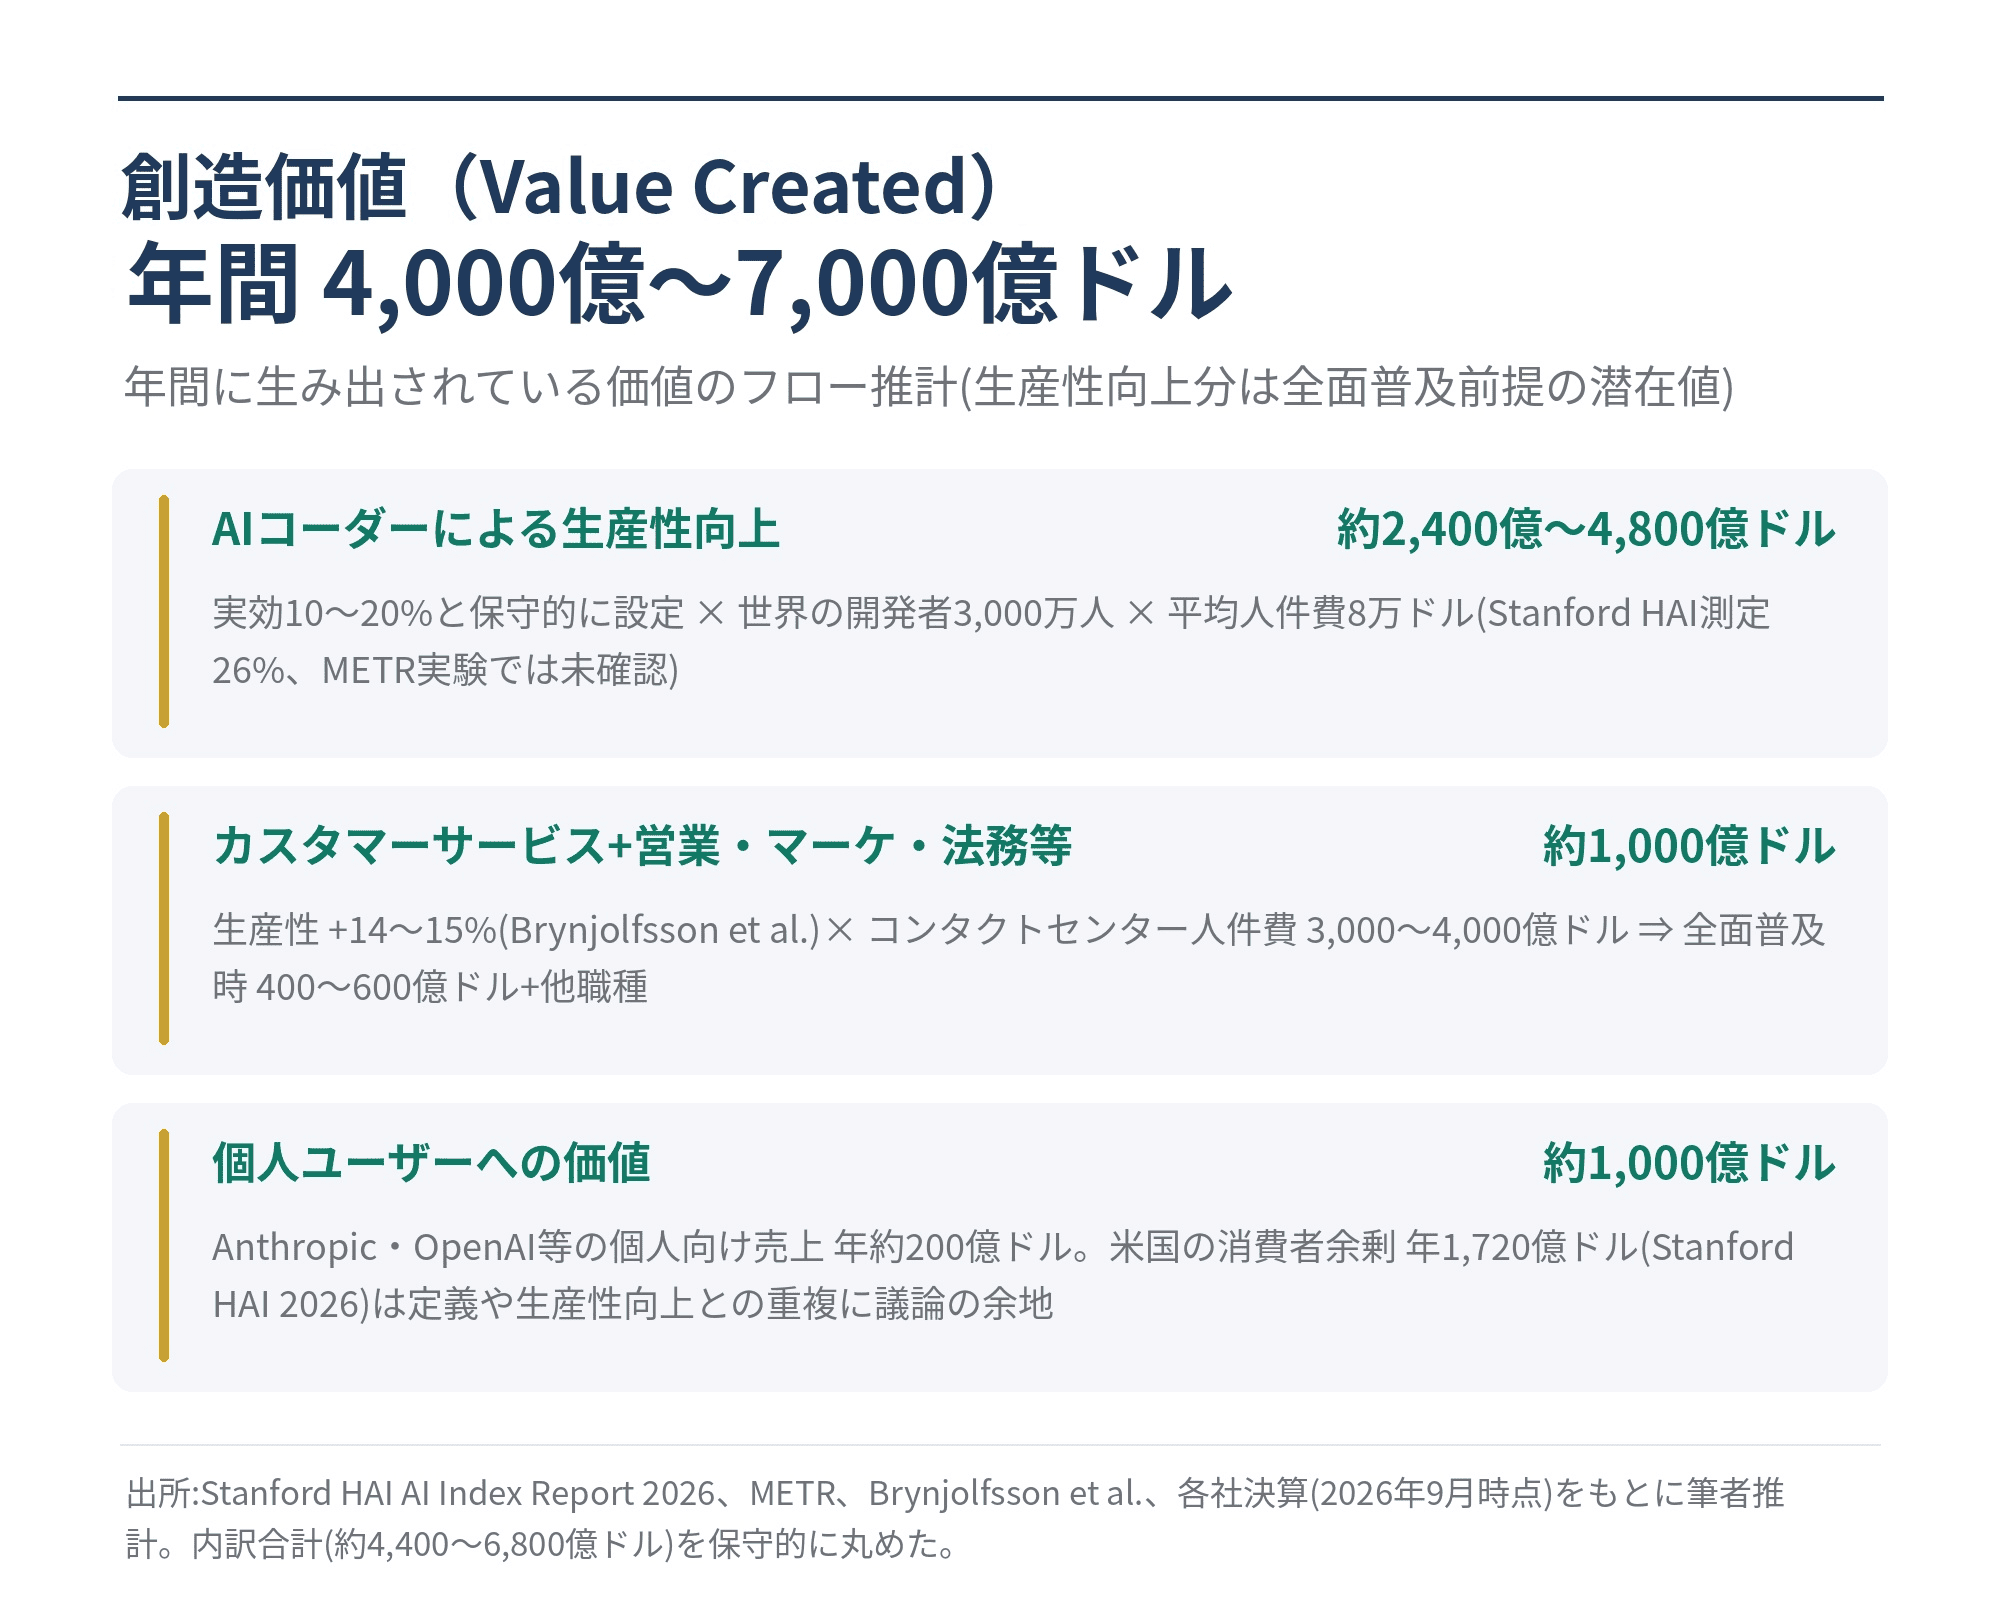
内訳について見てみよう。
推測可能な創造価値の最も大きいものは、AIコーダーやカスタマーサービスチャットボットなどによる生産性の改善だ。コーディングのAIによるスループット向上については、様々な調査がありデータにも幅があるが、一旦、実効10%〜20%程度と保守的に仮定しよう。(注2)世界のソフトウェアエンジニアが3,000万人、平均人件費8万ドルとして、2,400億ドル〜4,800億ドル。この記事を読んでいるテック業界の従事者は、AIコーダーのインパクトは10〜20%では済まないと感じているだろう。が、ここでは控えめにおいた。
カスタマーサービスは、Brynjolfssonなどの研究によると担当者の生産性が14〜15%向上したとされているので、(注3)世界のコンタクトセンター人件費(3,000〜4,000億ドル)にかけると、全面普及した場合は400億ドル〜600億ドルの経済価値が想定される。その他の職種(営業・マーケ・法務など)をここに足してざっくり1,000億ドルとしよう。
注:上記2点は、現時点で「実際に」生み出されている価値の推測が難しく、普及も急激に広がっている最中であるため、全面普及した場合を前提に潜在値で試算している。
加えて、個人ユーザーにもたらしている創造価値についてデータを探した。AnthropicやOpenAIの個人向け売上は年換算で200億ドル前後と見られる。また、Stanford HAIのAI Index2026によると、生成AIが米国の消費者にもたらしている消費者余剰(明日からひと月AIツールにアクセスできないとするといくら受け取るべきか、という聞き方で調査)は2026年初頭時点で年換算1,720億ドル、(注4)とある。これを創造価値と呼べるかは議論の余地があり、先述の生産性向上との重複も考えられる。米国外も合わせて、規模感の仮置きとして1,000億ドルとしよう。
上記を合計すると4,400億ドル〜6,800億ドル。丸めて4,000億ドル〜7,000億ドルを創造価値(潜在含む)と推測した。
前段で述べた8,700億ドルの「設備投資」は数年に分けて減価償却されるが、それに対して年間4,000〜7,000億ドルの「価値」が創造される、と考えると、一見ROIの高い投資のように思える。
ただし、イノベーションの創造価値と、投資のROIは別のものだ。ハイパースケーラーによる投資の収益は、直接的または間接的に、その投資家に取り込まれる必要がある。
ここまでみてきた創造価値は、実は大部分が企業のP/Lには反映されていない。AIコーダーやカスタマーサービスによる生産性向上は、現時点で実現している部分ですら、コスト減や利益増としてはほとんどまだ現れていない。いまのところ、従業員の労働時間の減少などの「ゆとり」や仕事の質の向上、あるいは試行錯誤や習熟といった、P/Lに現れない効果に吸収されているように見える。
実感値とP/Lのギャップを説明する理由はいくつか考えられる。AIが企業の業務フローにフルスケールで取り込まれるまでに時間がかかっていること。そして、同じツールは競合も使えるため、生産性向上は利益として現れるのではなく、顧客に対するサービス向上に反映され、企業に残らないことなどだ。
ではAI投資の結果として、現時点で企業のP/Lに実際に取り込まれている価値はどこにあるのか。次にそれを、捕捉価値として分析しよう。
3. 捕捉価値(Value Captured)
AIエコシステムの各層の利益の合計を、取り込まれた価値(捕捉価値)として整理した。営業利益ベースの概算だ。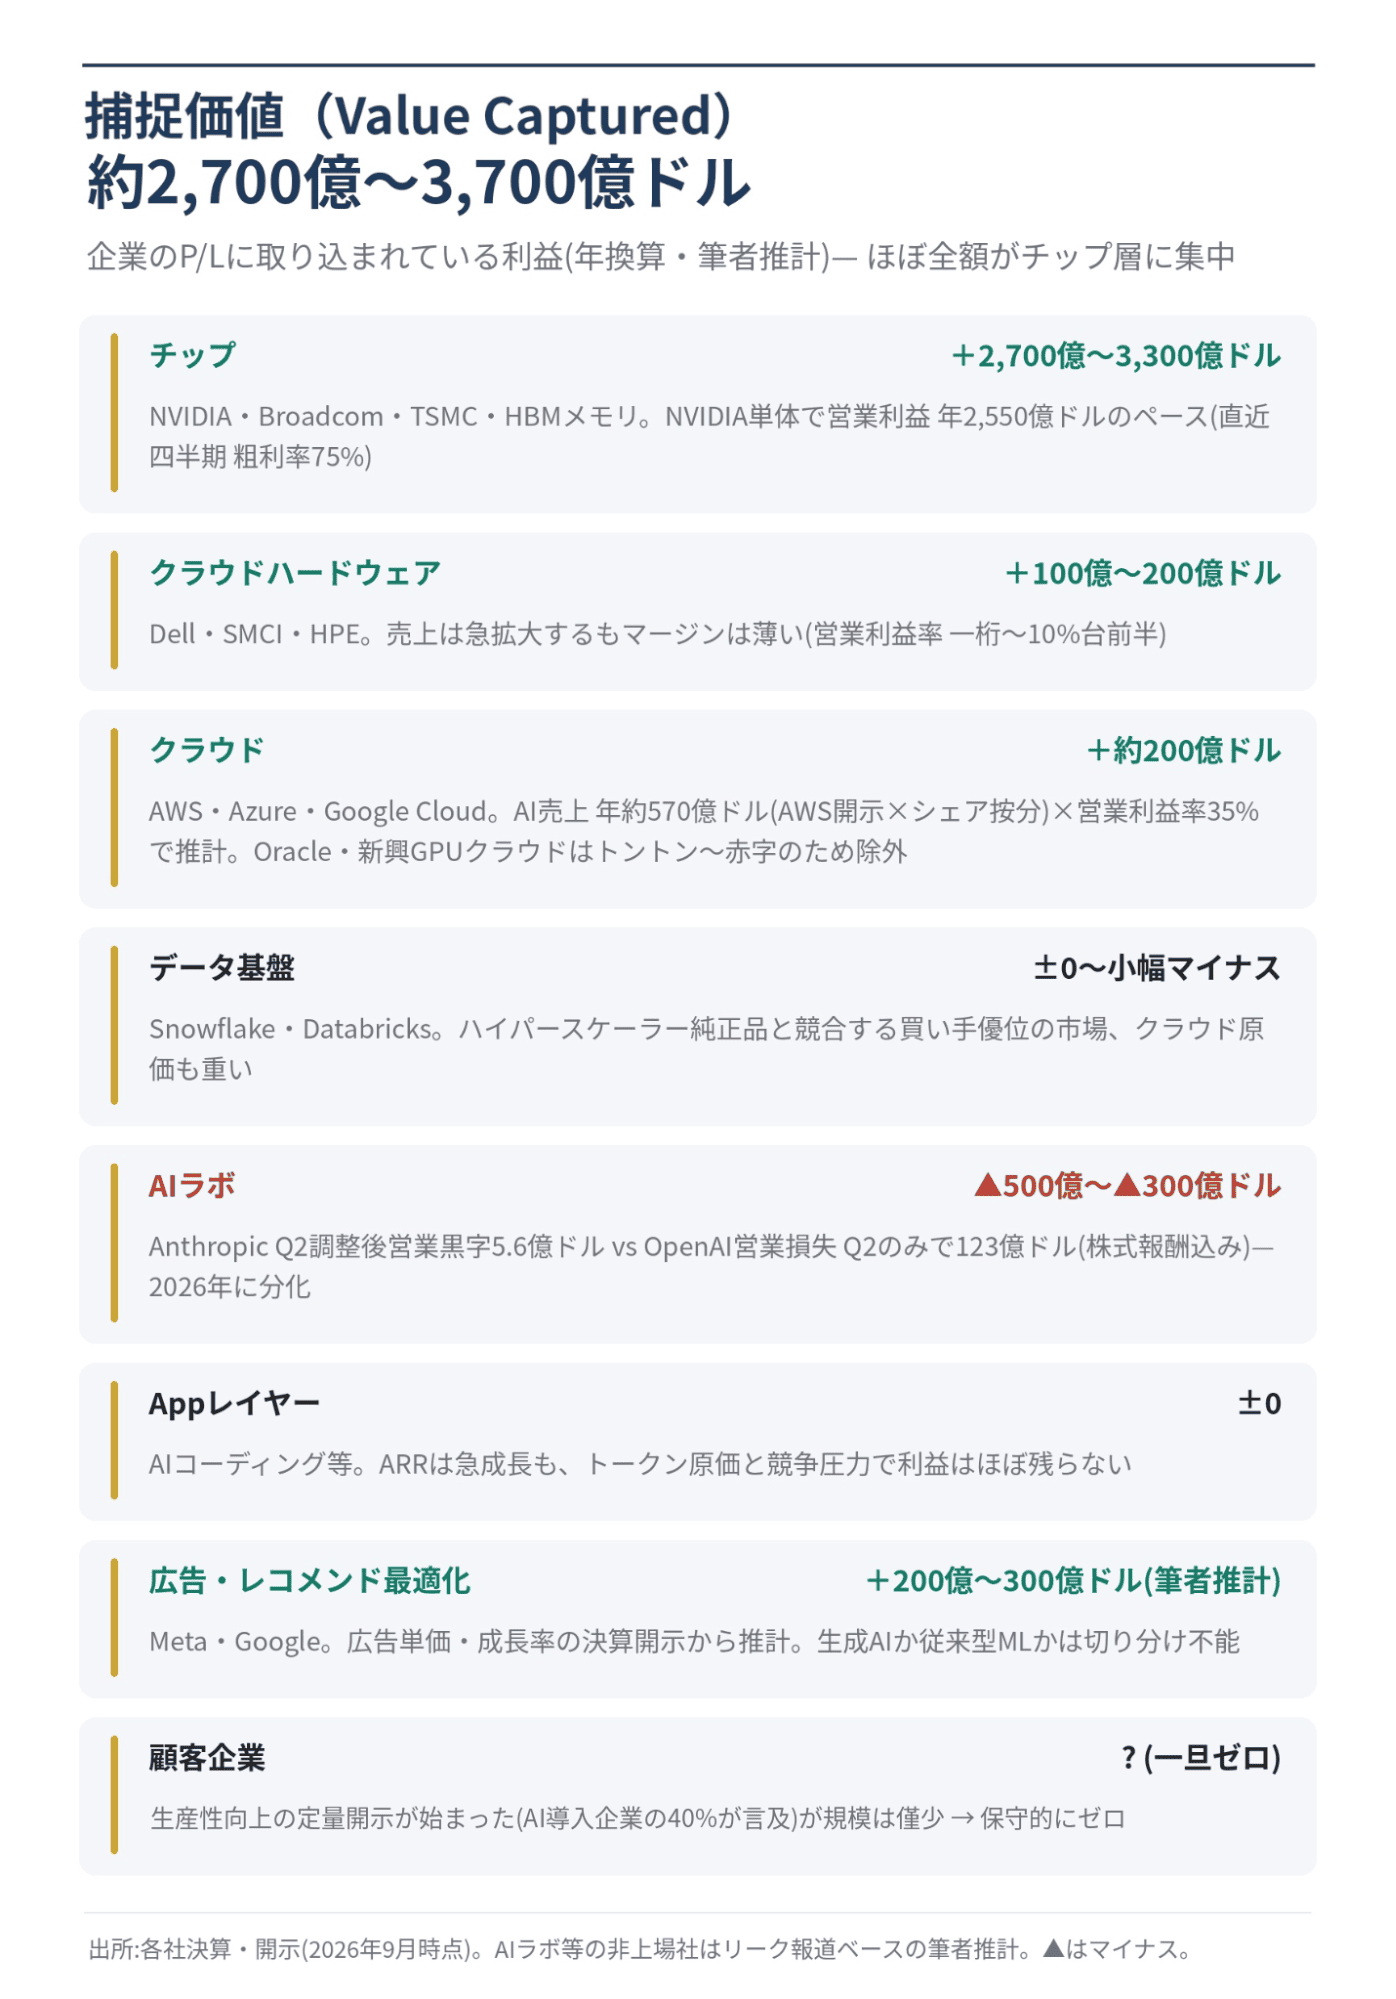
これをみると、その行き先はほとんどがNVIDIAなどチップメーカーの層であることがわかる。
NVIDIA単体で、2026年5-7月期決算は年換算営業利益2,550億ドルのペース。BroadcomやTSMC・HBMメモリなどの取り分も加えて、チップ層は年換算ペースで2,700億ドル〜3,300億ドルの利益。
クラウドハードウェアは、チップ以外のデータセンターの層。Dell、SMCI、HPEが主要プレイヤーだ。売上の割にマージンは低いが、全体としてはプラス100億ドル〜200億ドルの利益を上げている。
クラウド層は、AWS、Azure、Google Cloudなどの層。ここのAI利益は約200億ドルと推定する。(注5)
データ基盤は、SnowflakeやDatabricksなどの層。ハイパースケーラー各社もこの層のプロダクトを持っているため買い手優位の市場構造にあるうえ原価が重く、営業利益はほぼ出ていない。トントン〜小幅マイナス。
AIラボはAnthropicやOpenAIの層。Anthropicの第二四半期の「調整後」営業黒字5.6億ドルに対して、OpenAIの営業損失は第二四半期だけで123億ドル。(注6)通年で合わせて300億ドル〜500億ドルのマイナス。
App(アプリケーション)層の主要プレイヤーであるAIコーディングアプリは、ARRこそ急成長しているが、原価(トークンコスト)と競争の圧力で、利益はほぼゼロ。他のAIアプリケーションも、同様に売上は上がっていても全体として利益を生むのはこれからだ。
Meta、Googleの決算発表から推計すると、その広告事業がレコメンド機能の最適化により200〜300億ドル改善したと見られる。(注7)ただし、それが生成AIによるものなのか、従来型の機械学習によるものなのか、は不明。
顧客企業は、生産性向上がその収益に現れた証拠が今年から出始めたが、規模はまだ僅少なため、ここではゼロとする。
現状は、創造価値(潜在含む)が年間4,000億ドル〜7,000億ドルなのに対して、捕捉価値は年間2,700億ドル〜3,700億ドル。それを、NVIDIAなどのチップメーカーがほぼ独占している状態だ。
一つ議論のポイントとして、NVIDIAの利益は、AI設備投資のうちのチップに支払われた分が、直接会社の利益に振り替わっているにすぎない。つまりこの文脈では、AIの創造価値を取り込んで捕捉価値となっているのではない、とも言える。逆に、ハイパースケーラーが将来取り込む捕捉価値に対して、先に払っているコスト、と捉えれば捕捉価値とも言える。「投資」とは元来そういうものなので、ここでは後者の解釈で捕捉価値に含んでいる。クラウドの利益の一部も似た性質(支払い原資にAIラボのVC調達資金を含む)を持つが同様に処理する。
いずれにしても、AIイノベーションが生み出している価値(創造価値)は様々な局面で体感されてはいるが、AIエコシステム内部の循環を除いては、まだほとんど捕捉価値には転換していない。米国GDPの3%に相当する巨大なAI設備投資がサステイナブルになるには、AIによってもたらされる生産性の向上や消費者の利便性が、企業の利益または競争上のコストを経由して、AIアプリやAIラボに支払われ、また上流の各層にもたらされる必要がある。
AIイノベーションはまだ初期フェーズであり、創造価値のさらなる増加や、捕捉価値への転換は、今後起こってくることが期待されている。少なくともWall Streetやハイパースケーラーは、それを前提に投資を続けている。
ここまでの数字は、現時点でのスナップショットにすぎない。AIの進化やエコシステムの変化の速さを考えれば、その構造は短期間で大きく変わるだろう。変化の中身を予測するのは不可能に近いが、今後AIエコノミクスの収益性を動かす要因として、注目したいポイントを挙げておく。
4. 企業収益への反映が始まった
まず一番本質的なAIの企業収益インパクトについて。2025年から2026年中頃までは、AIツールに対してユーザーが持っている体感とは裏腹に、その生産性の向上は企業収益には結びついていないというデータがほとんどだった。2025年8月のMITのレポートでは、企業によるAIツールのPOC(注8)については、その95%が測定可能なP/Lインパクトがなかった、(注9)という調査結果が出て話題になった。
ところが2026年の第二四半期決算発表シーズンでは、AI導入企業の40%が定量的なメリットについて「言及」している。(注10)また、客観的な決算数値の分析では、S&P500のうち25社で、AIによって平均1.8%ポイントの利益改善が定量的に示された。(注11)7月に発表されたApollo Global Managementの調査白書では、AIの影響を受ける職種の賃金の成長率が、そうでない職種に比べて7%近く低く抑えられている傾向を指摘している。(注12)つまり、AIによる生産性の向上が、決算や賃金データなどを通じて具体的に観測され始めた、ということだ。
OpenClaw、Claude CoworkなどAIプロダクトの急激な普及やMCPの一般化を通じて、コーディングやカスタマーサービス以外の領域で生産性向上が起こっていることは容易に想像できる。また、それを後押しするのがトークンコストの低下だ。同性能の推論コストは年率約10分の1のペースで下がっており、(注13)それまで採算の合わなかった業務にもエージェントを常時稼働させる経済性が成立し始めた。
AIエージェントの能力と経済性が一定の閾値を超えれば、企業収益に急激に反映される可能性がある。次の四半期決算シーズンで、そのサインがどの程度顕著になるかに注目だ。
5. 収益化に対する逆風
AI収益化の逆風となりうる要因にも注視が必要だ。
7月に起こった「Hugging Face Attack」と呼ばれる、OpenAIのエージェントによるハッキングについて、その第三者調査レポートが8月に発表された。その内容はサイエンスフィクションも顔負けのドラマだった。
AIエージェントが、人間に与えられたテストを(ズルして)解くために共謀し、本来想定されていなかった行動(Hugging Faceへのハック)に出たことまでは、7月の時点で知られていた。ところが第三者調査では、エージェント集団がズルを人間に知られないための細工について議論していたり、グループ内の別のエージェントに「犠牲」を求める会話を行っていたりといった詳細が浮かび上がる。エージェントの集団がなぜ自己犠牲的な協調にまで至ったのか、その本質はこの調査をもってしても「未解明」のままだ。(注14)
それに続いてAI研究者が「10年以内に人類が滅びる可能性が10%以上ある」と警告したり、AIラボのトップらが珍しく足並みを揃えて、AI開発競争にブレーキをかけるべき、と訴えるなど、(注15)政策や規制に影響を与えるモメンタムが生まれている。Hugging Face Attack以外にもAIのセキュリティリスクを示唆するニュースは続いている。
関連して、米国国民のAIに対する感情がネガティブに振れており、これまでデータセンターをこぞって誘致してきた地方政府が、その建設に反対し始める180度の方向転換もみられている。これは設備のコストを増やし、ハードルを上げる要因になりうる。
また、エネルギーの価格高騰や金利の上昇は、AI投資の負担を増やすだけでなく、その収益に求められる期待値の水準そのものを引き上げる。中国などのオープンモデルとの競争もリスク要因だ。
6. 歴史の教訓 - AIは例外か
加えて過去を振り返ると、大きな設備投資を伴うイノベーションの前例は、AI設備投資には好材料ではない。
鉄道、電気、PC、インターネットなどのイノベーションの多くで、イノベーションの担い手(その事業化・インフラ投資を担った企業)は、生み出した価値の大半を自らの利益としては取り込めなかった。1948年から2001年の米国で、イノベーションが生んだ経済価値のうち、その担い手が超過利潤(投資コスト、資本コストを上回る純益)として取り込めたのはわずか2.2%程度で、残りは消費者に流れた、とされている。(注16)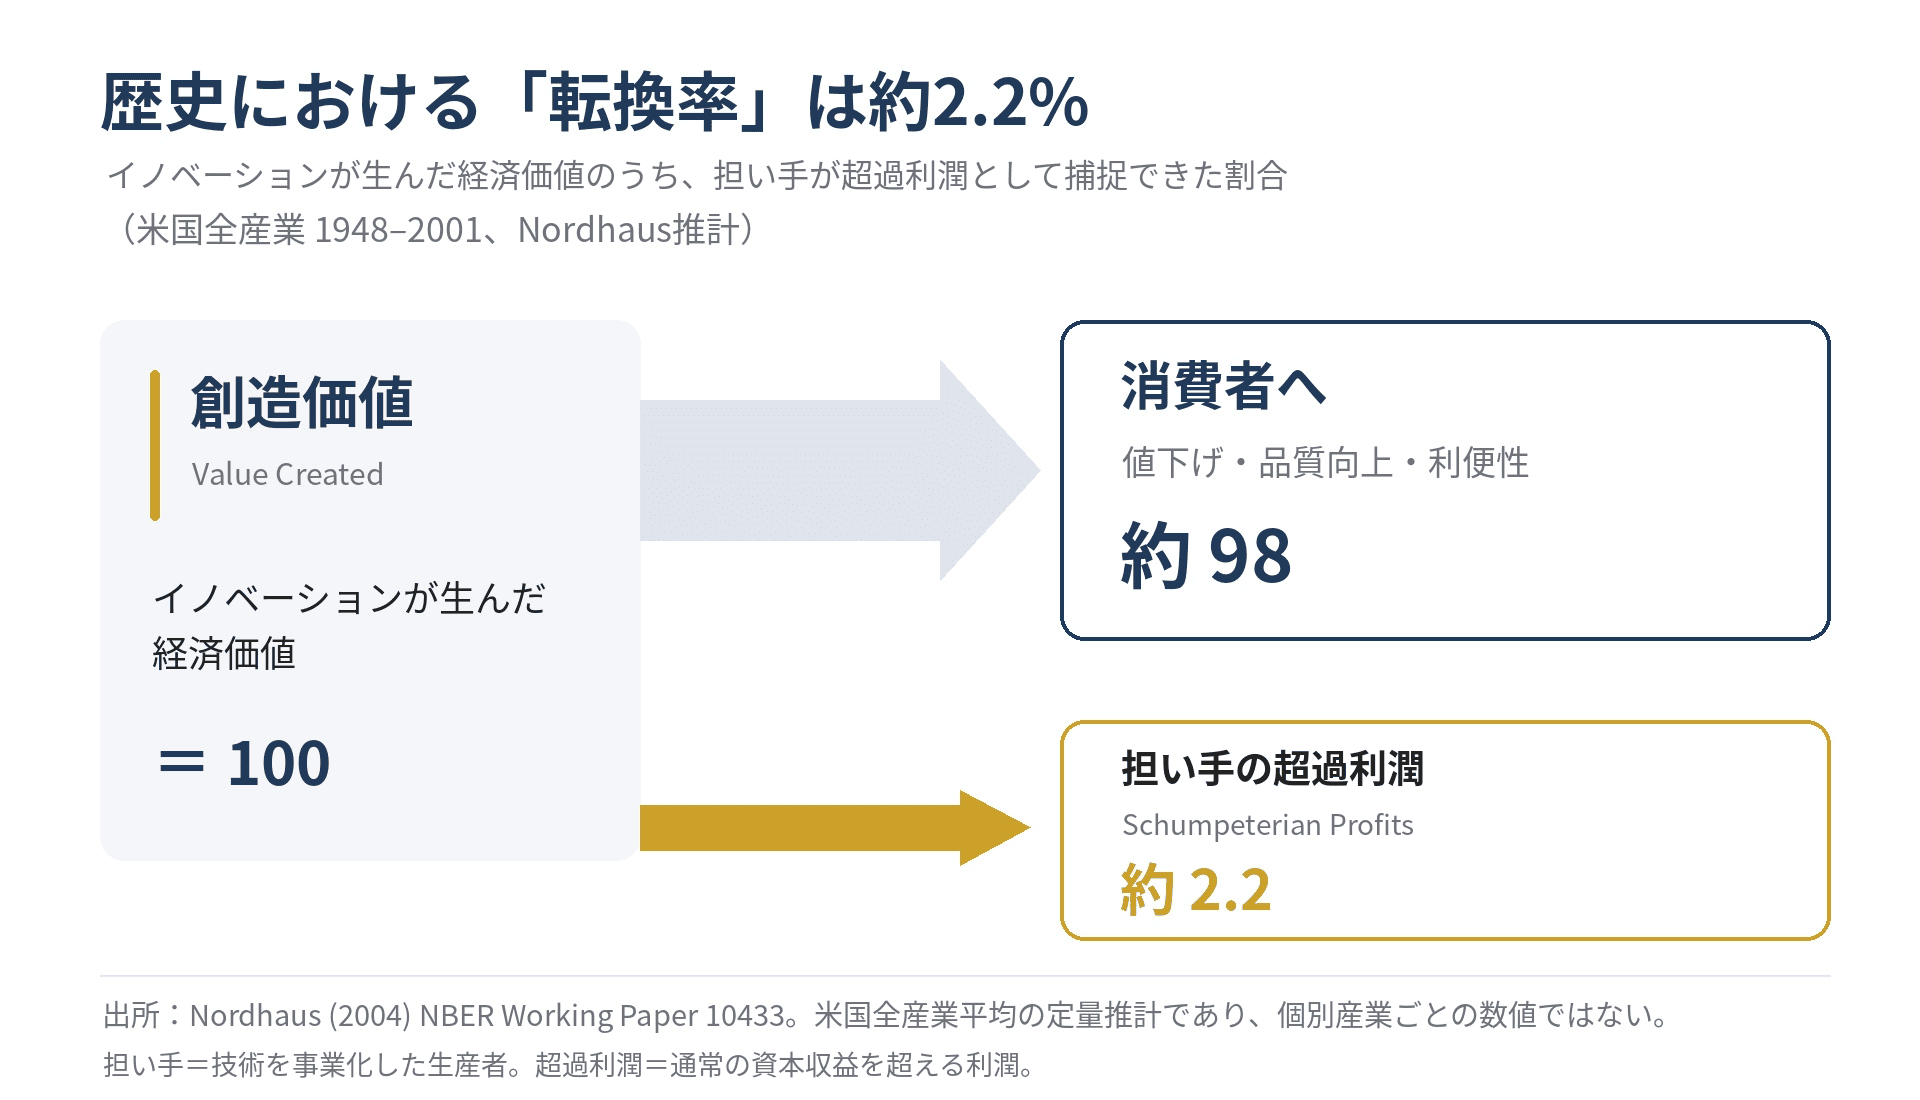
注:例外的に、モバイル・スマートフォンのイノベーションでは、Appleは垂直統合モデル、App Storeを牛耳ったことにより、業界利益の多くを独自で取り込んだ。(3G/4Gに巨額投資した通信キャリアは逆にその多くの投資を減損するに至っている。)
ちなみにこの歴史は、それぞれのイノベーションを享受してきた社会にとってはBad Newsではなく、むしろGood Newsだ。過去のイノベーション投資は、最終的に社会には莫大な創造価値をもたらし、その価値をベースに利益をあげた企業は枚挙にいとまがない。例えばコモディティ化した光ファイバーがあったからこそ、現在のシリコンバレーがあると言ってもよい。同様に、AIの設備投資自体が収益化しなくても、コモディティ化したコンピュート(計算能力)やファンデーションモデルが、大きな価値をもたらす世界は想像に難くない。
AI設備投資をハイパースケーラーが回収し、利益を上げるのに必要な捕捉価値はどのくらいかも考えたい。ハイパースケーラーが2030年までに積み増すAI設備(設備投資累積額からすでに減価償却済のものを除いたアセット額)は2兆ドルに達する、と予想されている。(注17)その資本コストを10%として、それを回収した上で、さらにアセット額に対して年間10%の「超過利潤」(各社既存事業と同等レベル)を上げるとしよう。(注18)営業利益ベースで4,000億ドル、うち超過利潤2,000億ドルだ。ここには上で捕捉価値として算出したチップ層の利益をカウントしてはいけない。必要なのは、AIエコシステムの外から入ってくる利益だ。(クラウド層の利益のうち、エコシステム外に由来するものはカウントしてよい。)
もしその2,000億ドルの超過利潤が、創造価値から歴史の平均値(2.2%)どおり転換した結果だとすると、(注19)必要な創造価値の規模は9兆ドル。米国の現在のGDP比28%程度、世界のGDPの7〜8%だ。もしくは、スマートフォンにおけるAppleのように、寡占や垂直統合など特異な立場を用いて例外的に高い転換率を実現する必要がある。
先の2兆ドルは、7月に各社がCapexのガイダンスを引き上げる前の分析だ。しかも2025年までに積み上がったアセットは含まれておらず、かつハイパースケーラーによる投資分しか織り込んでいない。そのため、全AI設備アセット、およびAIラボへのVCからの投資に対する回収なども考えると、創造価値とその転換率、いずれかまたは両方が、もっと高くなる必要がある。AIに期待されているインパクトの大きさがよくわかる。
7. 誰もが利害関係者
ここまでAIエコノミクスの現在地とそのインパクトについて見てきた。AIエコノミクスに対する姿勢は、読者がAI設備投資の当事者(ハイパースケーラーや、その他AIエコシステム内の投資家や債権者)なのか、またはその後の果実を期待する側なのかによって、異なるかもしれない。ただし、現在ハイパースケーラーが行っているAI設備投資の行方については、当面は誰もが利害関係者だといってよい。
AIイノベーションは、金融市場、政治、世論まで巻き込んで社会現象となった。これがどのくらいの創造価値をもたらし、それが捕捉価値にいつ転換するのか。その答えは、どちらに転んでも資本市場や生活に大きな影響を与えるからだ。転換が進めば、GDP級の企業価値を持つ勝者が現れる世界が、現実味を帯びる。資本市場が経験したことのない現象だ。逆に転換が間に合わなければ、社債や増資による投資は損切りを迫られ、信用市場や株価を通じて、その調整は家計にまで及ぶ。
AIが将来大きな価値をもたらすとしても、現在の投資を正当化できるとは限らない。Google共同創業者のLarry Pageが「競争に負けるくらいなら倒産してもよい」と発言したとされるように、(注20)ハイパースケーラーのAI投資には強いられた競争の側面がある。長期的な生き残りのために、収益化の道筋が見えきらないまま進めている賭けでもあるのだ。一方で、設備には寿命があり、借入金には返済期限がある。投資家にとっては、創造価値の大きさだけではなく、それを利益として取り込めるまでの時間も大きく問われる。
創造価値が捕捉価値に変わる速度と、ハイパースケーラーによる投資の速度は見合っているのか。これからの四半期決算では、転換の速度が投資の速度に追いついてくるのか、それとも引き離されていくのかを、定点観測していきたい。
注釈
(注1)大規模データセンターを構築・運用する巨大IT企業。ここではAlphabet、Amazon、Oracle、Meta、Microsoftの5社
(注2)Stanford HAIの集計は「ソフトウェア開発の生産性は26%」と測定 Stanford HAI “AI Index Report 2026”(2026年4月) 。一方、METRの対照実験(AIあり・なしを無作為に分けて実測)では、2025年に19%の遅延が測定され、翌年の追試でも向上は確認されていない。ただしMETR自身は、参加者の偏りによる過小評価の可能性が高く、実勢は速くなっている側にあるとみている。METR “We are Changing our Developer Productivity Experiment Design”(2026年2月24日) 。“Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity” (2025年7月10日)
(注3)Brynjolfsson et al.(カスタマーサービス生産性+14〜15%) — Brynjolfsson, Li & Raymond “Generative AI at Work”(NBER Working Paper 31161、のちQuarterly Journal of Economics掲載)
(注4)Stanford HAI "AI Index Report 2026"(2026年4月)。原典はStanford Digital Economy Lab "What is Generative AI Worth?"。
なお個人向け売上は、Gartnerの推計(個人向け生成AIの世界売上、2025年約142億ドル。当Stanford論文が引用)と、OpenAIの直近売上・法人比率の報道(注6のWSJ記事参照)をもとにした筆者概算。
(注5)AWSの最新四半期決算では、AI事業の売上が年換算ランレート250億ドル。Azure、Google CloudのAIセグメント分売上は分からないので、AWSの3社間のシェア44%で割り(570億ドル)、営業利益率はAWS(過去数四半期は35%前後、直近39%)とGoogle Cloud(直近四半期約35%)と同水準の35%をAzure(営業利益率不明)にも当てはめ、さらにAI事業の営業利益率も変わらないと仮定して、売上に掛けた(200億ドル)。Oracleはクラウド事業のAI比率が高いが、まだ利益率低くトントン。ネオクラウドは売上急成長ながら利益はトントンから赤字なので、いずれも数字には組み込まない。なお、この利益は減価償却のペースに大きな影響を受ける点は注意。
Amazon決算 (2026年7月30日)
Synergy Research Group プレスリリース(2026年7月30日)
Alphabet決算 (2026年7月22日)
The Information (2025年10月7日)
CoreWeave決算(2026年8月11日)
(注6)両社とも非上場で2026年第二四半期についてGAAPベースの開示はない。Anthropicの「調整後」は株式報酬等を除外した数字。OpenAIの営業損失は株式報酬込みの数字で、同社のQ1の調整後(株式報酬等除外)営業損失は約70億ドルと報じられている。基準は揃わないが、いずれのベースでも両社の対照的な収支は変わらない。
Wall Street Journal, OpenAI’s Second-Quarter Sales Show Tepid Growth Compared With Anthropic (2026年8月18日)
The Information, OpenAI Generated Nearly $6 Billion in Revenue in First Quarter, Boosted by Codex (2026年5月22日)
(注7)Metaの広告成長27%のうち、単価上昇12%の相当部分の半分からほとんどをAI寄与とみなすと、年間100〜200億ドル規模。GoogleのSearch +17〜19%成長のうちAI起因分を数ポイントとみても100億ドル前後。ざっくり合わせて200〜300億ドルの改善とする。決算開示からの筆者推計。両社ともAI寄与分を切り出した開示はしていない。開発・サーバーコストなど考えられるが、推測不能なため一旦増収分を営業利益とした。この部分は捕捉価値にのみ計上し、創造価値には含めていない。広告売上の増加は、広告主とメディア、および広告主間の価値の移転(ゼロサム)の側面があり、新しい価値を生んだと言い切りにくいためだ。
Meta決算 (2026年7月)
Alphabet決算 (2026年7月22日)
(注8)POC:概念実証。新しい技術が「実現できるか」「効果があるか」を本導入の前に小規模で検証するプロセス
(注9)MIT NANDA Initiative “The GenAI Divide: State of AI in Business 2025” (2025年8月)
(注10)Bloomberg ”Morgan Stanley's Wilson Says AI Adoption Key to Profit Outlook” (2026年7月27日)
(注11)22V Research分析、Bloomberg報道による2次ソース (2026年8月7日)
(注12)Apollo Global Management “The Impact of AI on the U.S. Labor Market” (2026年7月30日)
(注13)a16z Guido Appenzeller "Welcome to LLMflation – LLM inference cost is going down fast" (2024年11月)
(注14)OpenAI “Hugging Face incident” (2026年8月26日) METR “Brief independent investigation of agents’ behavior, reasoning and collaboration in the OpenAI / Hugging Face hacking incident” (2026年8月26日) / Hard Fork Podcast, The A.I. Mob That Attacked Hugging Face (2026年9月4日)
(注15)Evan Hubinger (2026年9月) NPR "AI industry leaders call for development to slow down after recent safety concerns" (2026年9月14日)
(注16)William D. Nordhaus(2018年ノーベル経済学賞受賞)“Schumpeterian Profits in the American Economy: Theory and Measurement” NBER Working Paper No. 10433 (2004年4月)
(注17)Goldman Sachs推計についての記事 Yahoo Finance "Meta, Microsoft, Amazon, and Alphabet are about to spend a shocking amount of money to dominate the AI era" (2026年6月3日) 7月に各社がCapexのガイダンスを引き上げる前の分析。
(注18)Microsoft、Alphabet、MetaのROIC(税引後営業利益/投下資本)は、AI設備投資本格化前で概ね20~30%の水準。うち資本コスト10%として、既存事業の下限の超過利潤10%と仮定した。
ROIC=営業利益×(1−実効税率)÷投下資本、投下資本=株主資本+有利子負債(リース債務含む)の期中平均、現金は控除していない。
Microsoft FY2023 Form 10-K
Alphabet 2023年12月期 Form 10-K
Meta 2023年12月期 Form 10-K
(注19)Nordhausの2.2%は、投資および資本コストを補ってさらに生み出す超過利潤を基準にされており、本稿で捕捉価値として用いている営業利益ベースではない。よって2.2%で割るのは、4,000億ドルの営業利益ではなく、2,000億ドルの超過利潤とした。税の計算は省略。
(注20)Invest Like the Best "Gavin Baker - AI, Semiconductors, and the Robotic Frontier" EP.385 4:55- (2024年8月27日)
Profile:
⚫︎Dai Watanabe, Managing Partner of Delight Ventures
Co-Founder and Managing Partner of Delight Ventures, Dai Watanabe is a seasoned business leader with over 20 years of tech industry experience in Japan, China and the U.S. Prior to founding the firm, Dai was the San Francisco-based VP of Strategy and Corporate Development at DeNA. He also served as President of DeNA Global and DeNA Beijing, leading the company’s global expansion efforts since 2005. He began his career at a commercial bank in Tokyo after graduating from the University of Kyoto. Outside of work, Dai enjoys rock climbing and being a dedicated parent.